数字货币试点区域有哪些?从四城到二十多个省市,差距在哪
数字人民币试点早已不是"能不能用"的老问题,而是"怎么用得更顺"。从2020年四城起步,到如今全国二十多个省市陆续加入,试点区域从一块"盆景"铺成了"风景"。但真正跑通商业闭环、让商户和用户都愿意主动用的,远没有纸面名单那么长。
深圳和雄安是两个典型样本。深圳侧重商户端改造,线下扫码支付渗透率超过七成,餐饮、地铁、公交基本实现全覆盖,用户几乎感知不到"换了钱"。雄安则反其道而行,把数字人民币直接写进了城市基础设施规划,新建楼盘、政务大厅默认只支持数字钱包。一个"旧改新",一个"新到全",路径完全不同。
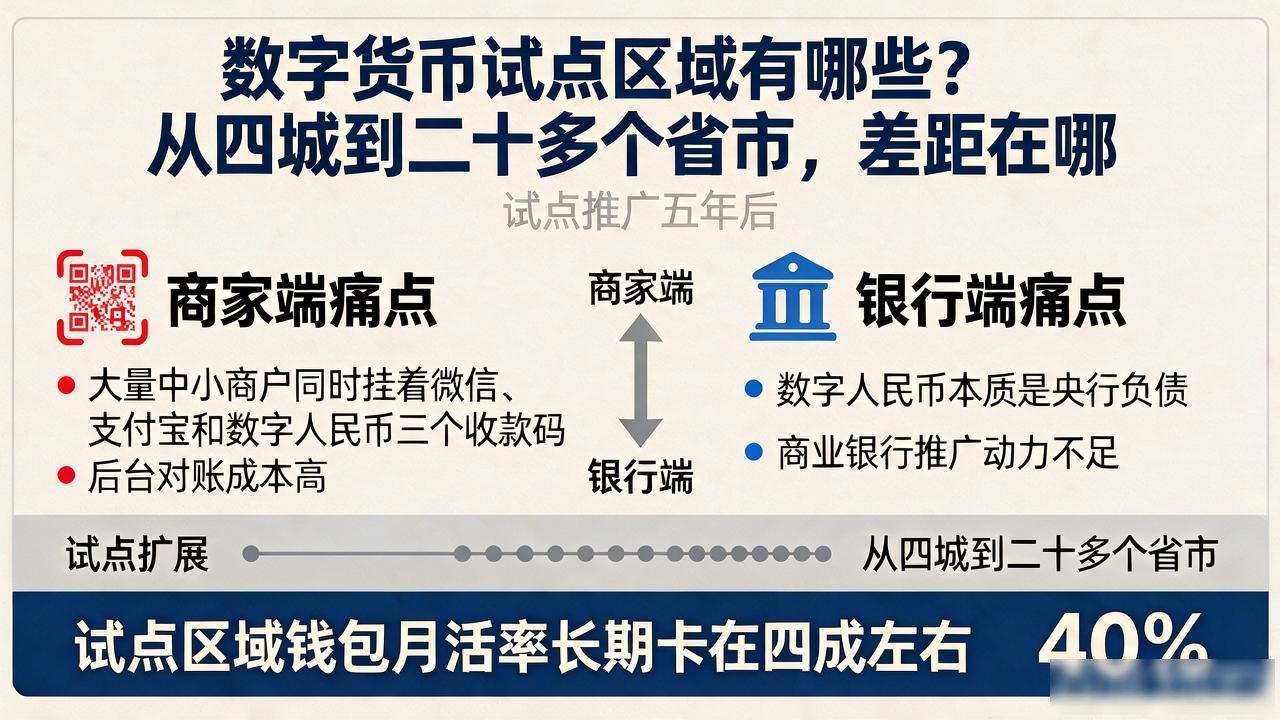
试点推了五年,商家端最集中的抱怨是"三套码跑不动"。大量中小商户同时挂着微信、支付宝和数字人民币三个收款码,后台对账成本不降反升。银行侧的痛点更隐蔽——数字人民币本质是央行负债,商业银行放出去没有利息可赚,推广动力天然不足数字货币试点区域,这也是试点区域内钱包月活率长期卡在四成左右的核心原因。
让试点区域从"政策推着走"变成"用户自己跑"的转折点,大概率出现在跨境场景。目前澳门及东盟多国已在小范围测试跨境数字人民币支付通道数字货币试点区域有哪些?从四城到二十多个省市,差距在哪,一旦这条链路打通,试点区域就不再只是"国内钱包",而会成为全球支付基础设施的关键节点。
对普通用户而言,试点区域内的数字人民币花起来和现金没有本质区别,但它在底层"可编程"的特性,决定了它未来能承载的场景远超一张纸币。


