没开过银行户也能用?数字货币普惠性,说白了就是让钱到每个人手里
我在东非跑过三年移动支付项目,见过太多人一辈子没进过银行门。数字货币的普惠性,说白了不是技术多炫酷,而是把金融服务的门槛从"有户头"降到"有部手机"。这背后是支付、存储、转账整套逻辑的重构。
在肯尼亚没开过银行户也能用?数字货币普惠性,说白了就是让钱到每个人手里,M-Pesa让没信用卡的农民能收货款;在印度,UPI让街边煎饼摊主也能扫码收款。数字货币普惠性的核心不在"币",在于去掉了中间那层银行网点。一个人只要身份证和一部手机,就能拥有账户、存取款、跨城转账数字货币普惠性,不用跑三公里外的支行排队。
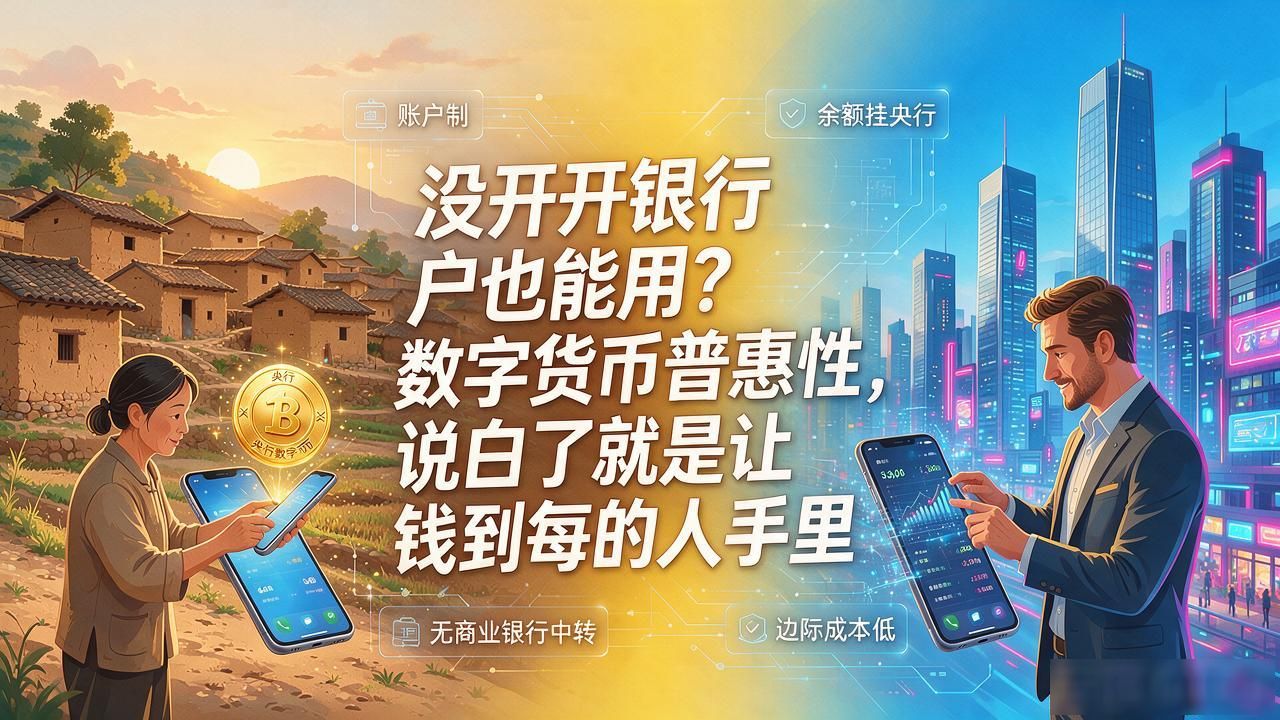
技术层面,央行数字货币走的是账户制,不是匿名币。你的余额挂在央行的账上,不经过商业银行,没有存款准备金、没有网点运营成本,服务一个偏远山村和繁华市区成本几乎一样。这才是普惠的底层逻辑——边际成本趋近于零。
中国数字人民币试点已覆盖多城,数据显示,农民、外卖骑手、灵活就业者的激活率明显高于白领。这些人过去在银行体系里是"长尾",贡献不了多少利润,银行自然没动力服务他们。数字货币把服务成本打下来了,长尾人群第一次被真正纳入。
但普惠不等于没有门槛。手机要充电、网络要覆盖、老人得有人教。我见过坦桑尼亚的妇女攒了两个月工资,结果手机没信号转不出去,蹲在路边抹眼泪。基础设施和数字素养要是跟不上,普惠就还停在PPT上。