数字货币全面推广,意义远不止多一种支付方式,这几层你得看懂
干了八年银行支付业务,我越来越觉得,数字货币全面推广这件事,远不是"多一个扫码方式"那么简单。它真正动的,是金融体系的地基。
支付层面,最直接的改变是跨境结算成本。我经手的对公业务里,一笔美元跨境汇款,中间行层层抽费,到账慢、手续费高。数字货币一旦铺开,点对点的结算链路大幅缩短,中小外贸企业最受益。去年试点中,某制造业企业一笔东南亚货款结算数字货币全面推广,意义远不止多一种支付方式,这几层你得看懂,手续费从原来的1.5%压到0.3%不到,这不是小数。
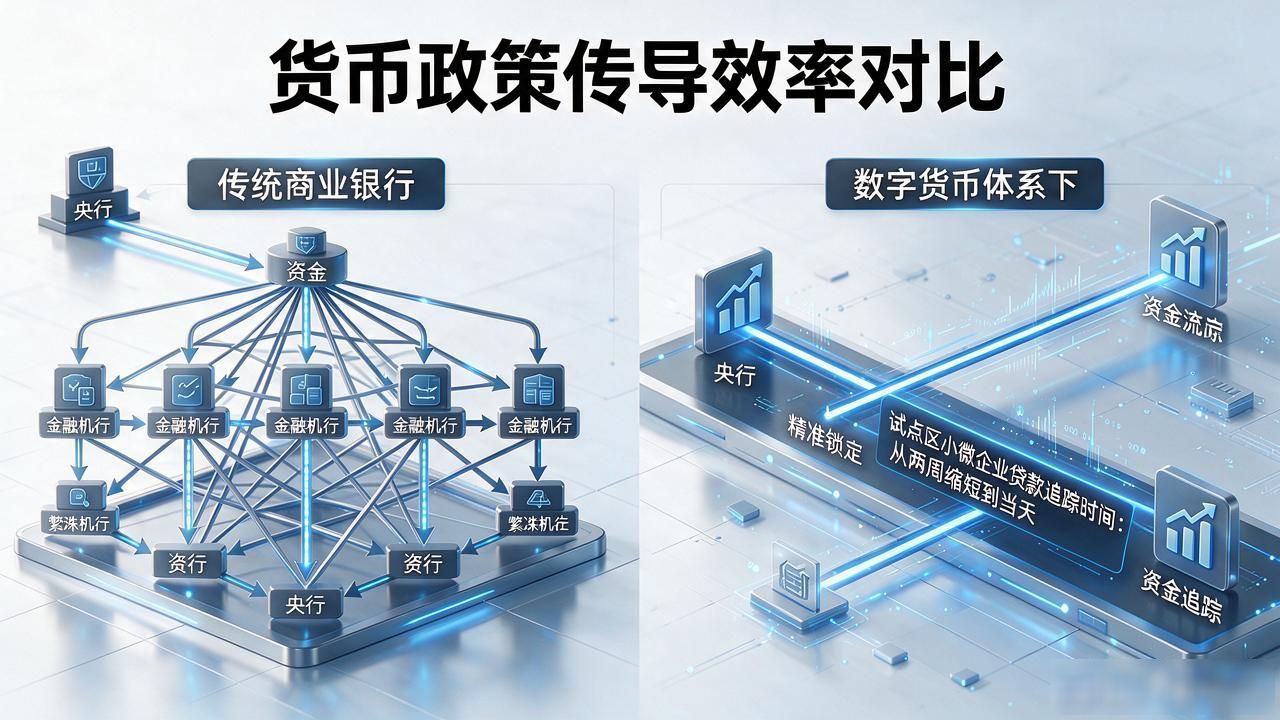
货币政策传导效率是另一层。传统体系下,央行放水到实体经济要经过商业银行层层分配,时滞长、容易淤积在房地产。数字货币让央行可以精准追踪资金流向,定向降准、结构性工具落地更快。我在试点区看到,一笔小微企业贷款从发放到实际用于采购设备,追踪时间从原来的两周缩短到当天。
往深看,这是金融基础设施的重构。可编程属性让智能合约嵌入支付,比如供应链金融里,货款自动按节点分账,不再依赖人工对账。我参与过一个试点项目,建材批发商给下游五六个经销商发货,每笔回款自动触发对应应收账款划转数字货币全面推广意义,以前一个对账周期要五天,现在实时完成。
你平时用数字人民币,是觉得它和微信支付宝没区别,还是已经注意到背后那套清算逻辑变了?下次付款的时候,不妨多留意一下它走的是哪条通道。


