数字货币冲击信贷
数字货币的流通正在重塑资金流向,传统的信贷评估模型面临挑战。银行无法直接监控链上资产,导致抵押物价值波动加剧。监管层需调整风控标准,以适应这种去中心化的金融生态变化。
加密资产抵押融资成为新常态,但法律权属认定模糊。借款人用比特币贷款数字货币对信贷政策,若价格暴跌,银行难以快速处置。这迫使金融机构引入更复杂的衍生品对冲工具,以锁定风险敞口。
央行数字货币(CBDC)的推广改变了支付底层逻辑。它使资金追踪变得透明,削弱了现金黑箱效应。信贷数据与支付数据实时互通,让银行能更精准地评估个人和企业的还款能力。
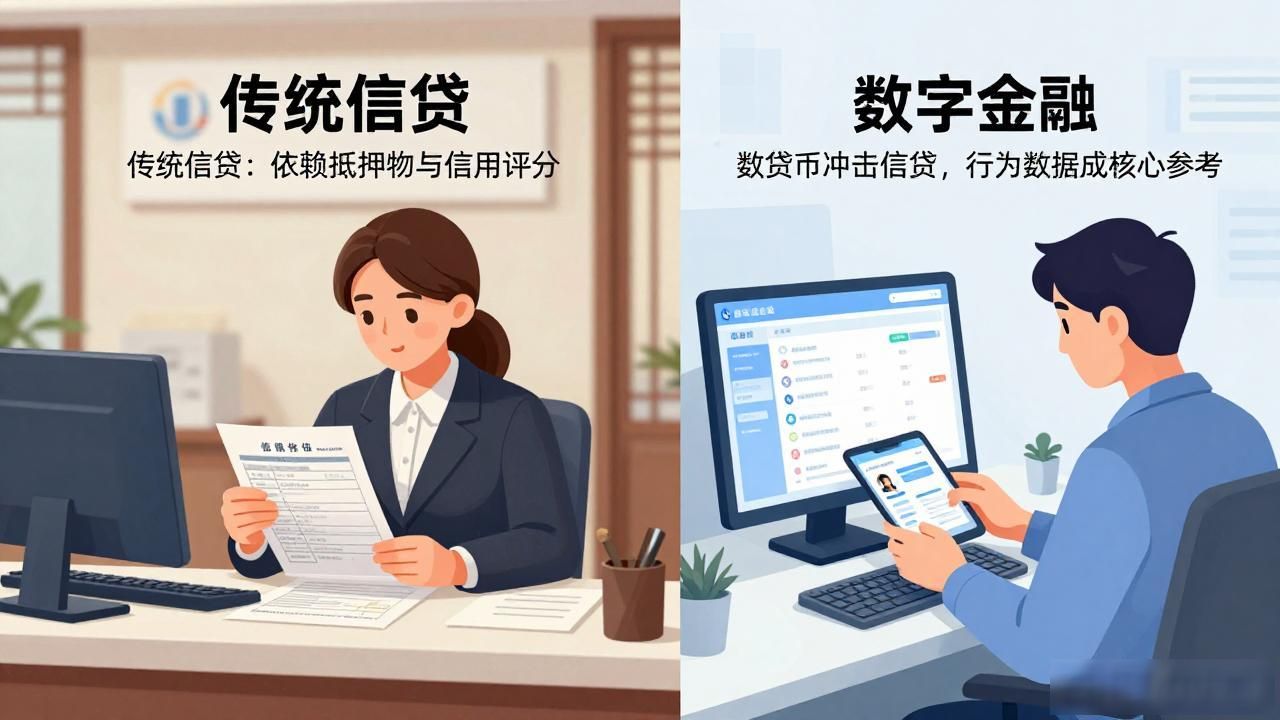
传统信贷政策非常看重抵押物的价值以及用户的信用评分,这是沿用已久的风险评估逻辑,主要依赖标准化的硬信息作为判断依据。而在数字金融时代数字货币冲击信贷,行为数据的重要性正日益凸显,成为许多机构评估信贷风险的核心参考维度。
算法会对用户日常的高频交易记录进行多维度分析,以此来预测其未来现金流的稳定性。这种基于行为数据的信贷模式,有效降低了借贷双方之间的信息不对称程度,提升了信贷服务的覆盖范围,但同时也引发了关于个人隐私保护的伦理争议,成为行业需要审慎应对的新问题。
政策制定者需平衡创新与安全,建立沙盒监管机制。既要鼓励技术迭代,又要防止系统性风险蔓延。信贷额度不再仅看资产,更看数字足迹。未来,无抵押信用贷款可能基于链上信誉记录发放。


