看懂数字人民币的三个底层逻辑
央行数字货币(DC/EP)并非简单的现金电子版看懂数字人民币的三个底层逻辑,它承载着现代金融体系运行的核心密码。作为长期观察者,我认为公众常将其过度金融化或过度技术化。剥开复杂代码,其本质是提升法定货币流通效率的基础设施,而非颠覆性新货币。
许多人对数字人民币与微信、支付宝之间的本质区别抱有浓厚的好奇心,想要弄清楚二者究竟在核心逻辑上有着怎样的差异。以微信、支付宝为代表的支付平台,是商业企业所发行的“电子钱包”,其底层依托的是商业银行的存款,不仅存在被挤兑的潜在风险,支付通道也可能因各类因素面临封闭的情况。
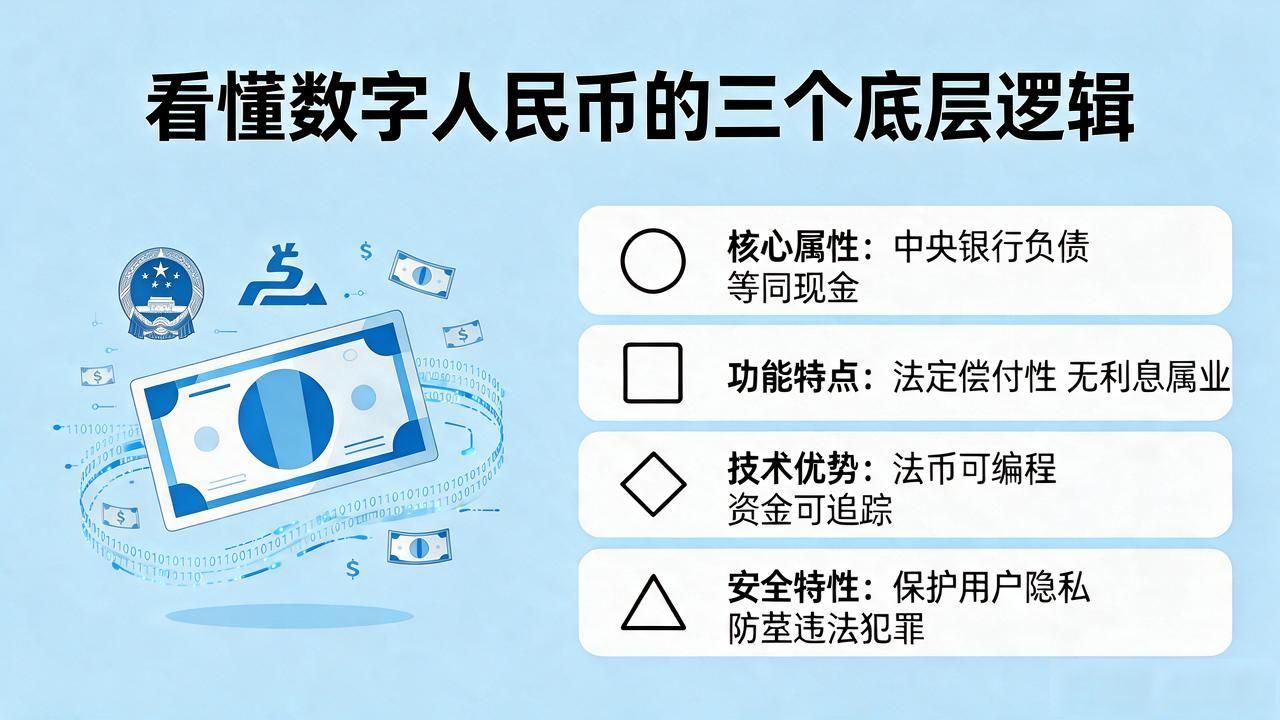
与之形成鲜明对比的是,数字人民币是中央银行负债,个人持有它就等同于持有现金,具备法定偿付性,同时还带有无利息的属性。它成功实现了“法币可编程”,能够让每一笔资金的流向都可被精准追踪,在切实保护用户隐私的基础上,还能有效防范洗钱等违法犯罪行为。
关于“是否取代现金”,答案是否定的。数字人民币设计之初就确立了“双层运营体系”央行数字货币3点解读,央行不直接对个人发放,而是通过商业银行等运营机构服务公众。这种定位避免了“数字鸿沟”,确保老年人等群体不被排除在支付体系之外,同时兼顾了离线支付等极端场景下的生存需求。
技术落地中,可控匿名是平衡隐私与监管的关键。支付环节数据上云但交易主体信息脱敏,既满足反洗钱等安全监管要求,又保护用户财务隐私。这种设计比传统银行转账更具隐私保护力,比匿名加密货币更具监管适应性,体现了制度创新对技术选型的决定性影响。


