数字货币发行权益到底归谁?央行定规矩、银行跑落地、用户享实惠
数字货币的发行从来不是某一家机构说了算的事。从央行到商业银行数字货币发行权益到底归谁?央行定规矩、银行跑落地、用户享实惠,从技术供应商到普通用户,每一环都攥着不同的权益。搞不清这些权益的边界,就容易被各种"数字币"概念忽悠。
发行权归央行,这是货币主权不可让渡的底线。 数字人民币的法定货币地位由人民银行独占,任何地方、任何机构不能绕开央行自行发行。这条线画得极死,谁碰谁违法。央行负责总量调控、货币政策传导,所有发行决策集中在一个出口。
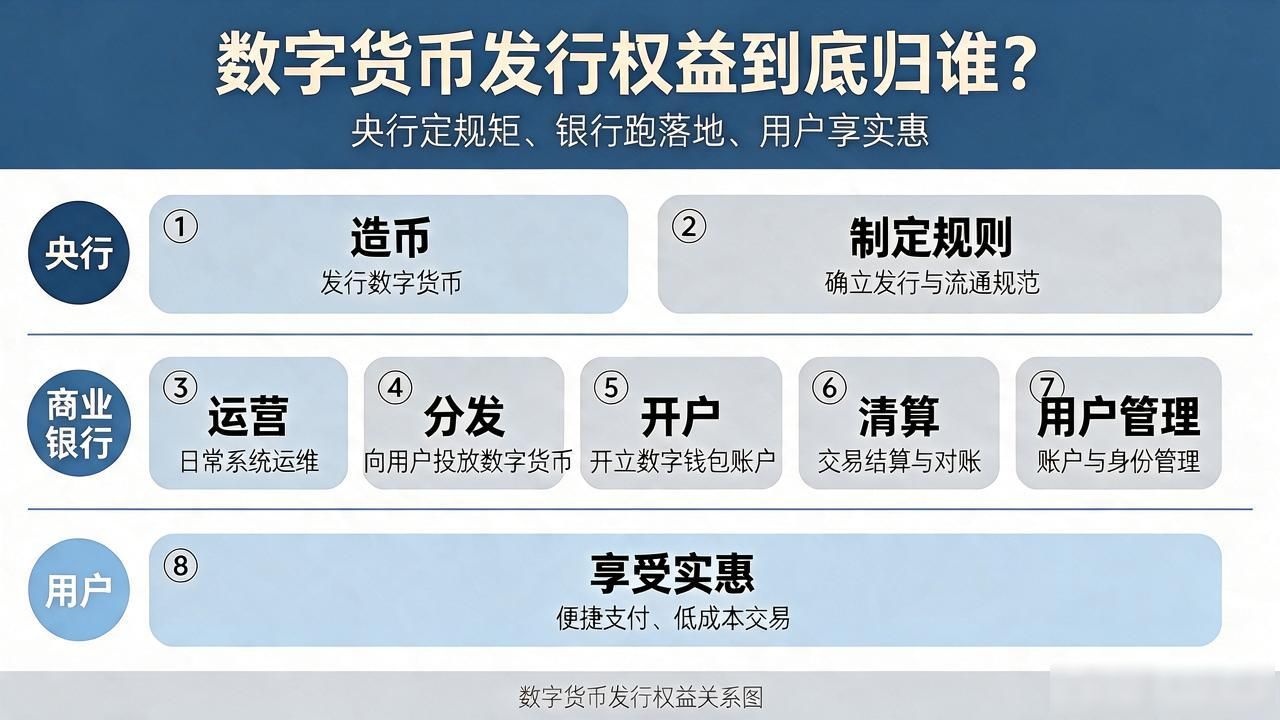
商业银行拿的是运营和分发的权益。它们负责开户、清算、用户管理,对应的收益包括手续费分成、存款派生利息。说白了,央行只管"造币",银行管"跑腿",银行是整条发行链上商业利益最大的一环。但银行不能把数字货币当自己的资产做理财。
普通用户最关心的权益其实很具体:无门槛开户、交易隐私保护、非司法不得冻结。 数字人民币和你在银行里的活期存款是两回事,它属于央行负债数字货币发行权益,不享受存款保险但也不存在银行挤兑风险。你的数字钱包里存多少,只有你知道,运营机构不能偷偷查。
你手里的数字人民币钱包,到底是央行的钱还是银行的钱?如果明天某家银行破产了,钱包里的数字币还安全吗?这两个问题,值得每个用数字人民币的人认真想清楚。


