央行数字货币落地,宏观经济格局正在被改写,你的钱袋子会怎样
研究宏观经济十几年,我越来越觉得数字货币不是技术话题,而是重塑货币主权和信用分配的底层变量。
到2026年,全球已有超过140个国家在推进央行数字货币项目。中国的数字人民币已覆盖零售支付、税务缴款等场景,累计交易额突破万亿。欧洲的数字欧元试点进入第二阶段,美国的稳定币立法框架也初步成型。这不是实验室里的概念,而是正在改写支付基础设施的现实。
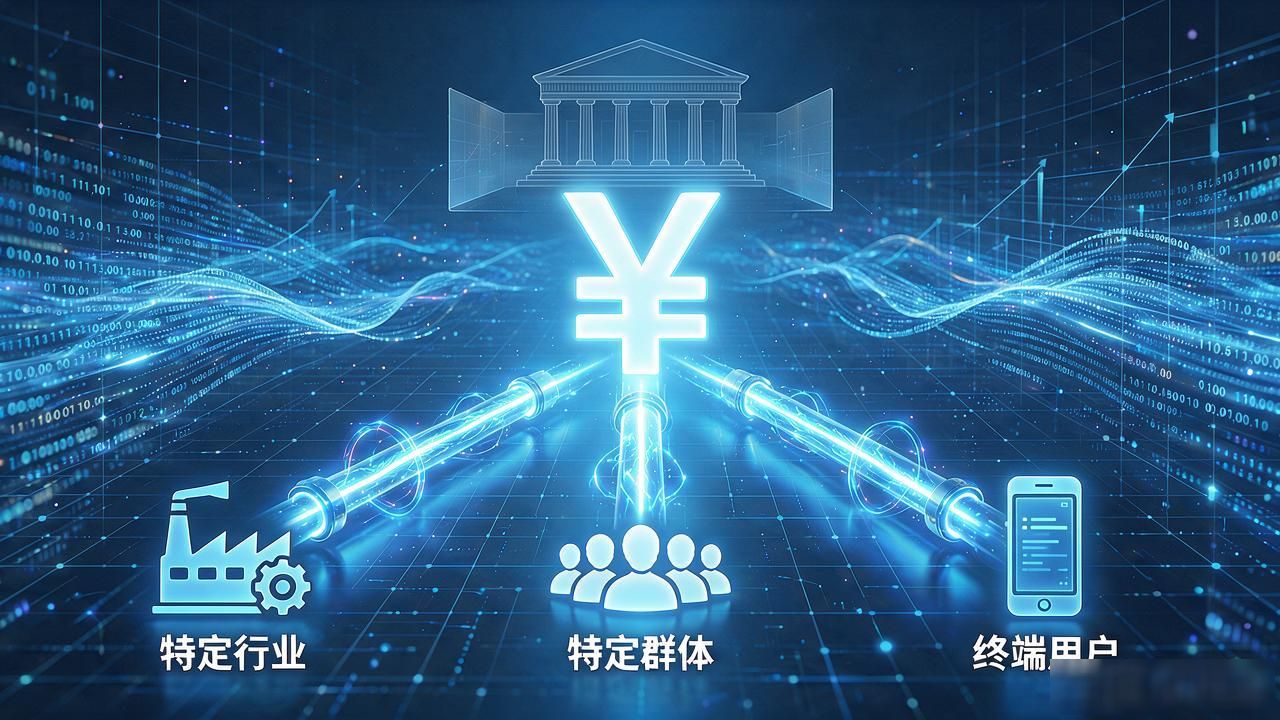
货币政策传导机制因此面临根本性变化。传统上,央行通过调整银行间利率影响信贷,再渗透到实体经济。数字人民币让央行可以直接触达每一个终端用户,利率工具变成点对点精准滴灌。流动性过剩时,理论上可以跳过商业银行央行数字货币落地,宏观经济格局正在被改写,你的钱袋子会怎样,把基础货币直接注入特定行业或群体。
对商业银行而言,存款被数字化搬家的风险不再是假设。如果居民把活期转为数字人民币钱包,银行负债端成本结构会剧变,传统利差收窄。金融稳定层面,可编程货币让监管颗粒度空前精细,但个人资金流动也处于更透明的监测之下,隐私边界需要法律重新划定。
跨境支付是另一个战场。SWIFT体系运行了六十年,美元结算依赖代理行层层清算,时效和成本都高。多边央行数字货币桥项目已连接中国、阿联酋、泰国等经济体数字货币宏观金融,跨境转账从两三天压缩到几秒。谁掌握数字货币的发行标准和互联协议,谁就在全球金融话语权中多拿一分筹码。


