发行数字货币的大公司有哪些?跟央行发币到底有啥不同
数字货币这两年热得发烫,但绝大多数人分不清央行发的数字人民币和企业发的稳定币到底有啥本质区别。我做了十几年支付和清算,见过银行系统最底层的运行逻辑,今天把这事儿掰开了讲。
央行这条线,数字人民币已经在深圳、成都、雄安跑了三波试点,走的是法币一比一替代路线。它不产生利息、没有升值空间,但具备强制流通、全网通兑的属性,这是任何企业都碰不到的一票否决权,也是它和所有企业发币的根本分野。
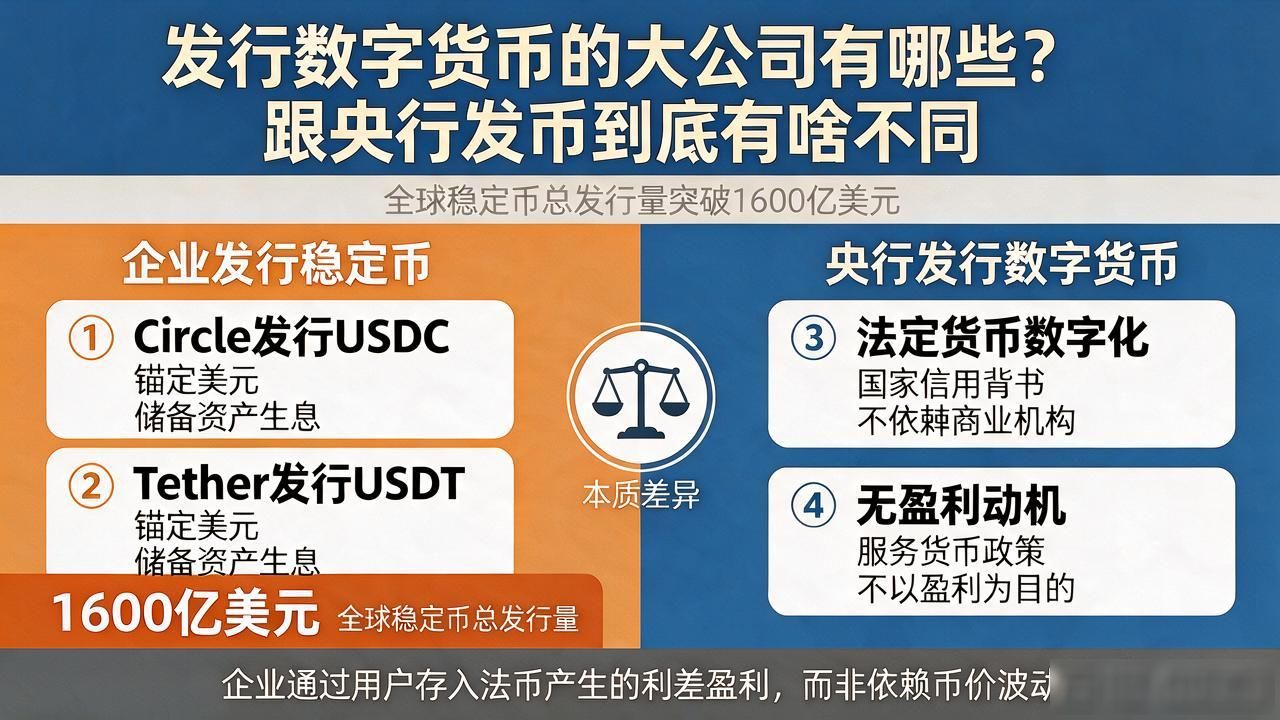
企业这条线,Circle发USDC、Tether发USDT,全球稳定币总发行量已经突破1600亿美元。它们赚的根本不是币价波动发行数字货币的大公司,而是用户充进去的法币产生的利差。你往平台存100美元,合作银行给Circle付四到五个点的年化收益,扣掉运营成本,这就是它整条商业逻辑的底座,跟炒币没有半毛钱关系。
国内画风完全不同。蚂蚁、腾讯没有发币资格,但它们在数字人民币的钱包入口和商户收银台卡了最肥的位置。谁握着流通场景,谁就攥住货币的命脉,说白了这不是技术比拼,是渠道和入口的卡位之争,谁离老百姓的支付动作最近,谁就占上风。
对普通人最实在的判据就一条:你手里的数字资产背后,有没有真金白银的法币兜底。USDC背后是Circle存进银行的美元,数字人民币背后是央行资产负债表。那些没储备金、纯靠算法和信仰定价的币,别拿来付房租、交学费发行数字货币的大公司有哪些?跟央行发币到底有啥不同,流动性一旦断裂就是废纸。


